Fiat, zlato, nebo Bitcoin?
· 31 min čtení
V tomto článku bych rád uvedl výhody a nevýhody výše zmíněných peněz. Rád bych čtenářovi vysvětlil rozdíl mezi penězi a měnou, co to vůbec je fiat. Dále bych rád ukázal historii amerického dolaru a jeho přechod ze zlatého standardu na fiat peníze, poté si uděláme porovnání fiat peněz se zlatem. Nakonec se zaměříme na Bitcoin, jak a proč Bitcoin vznikl a trochu jak funguje. Porovnáme fiat, zlato a Bitcoin a následně si více rozebereme výhody, nevýhody a mýty Bitcoinu.
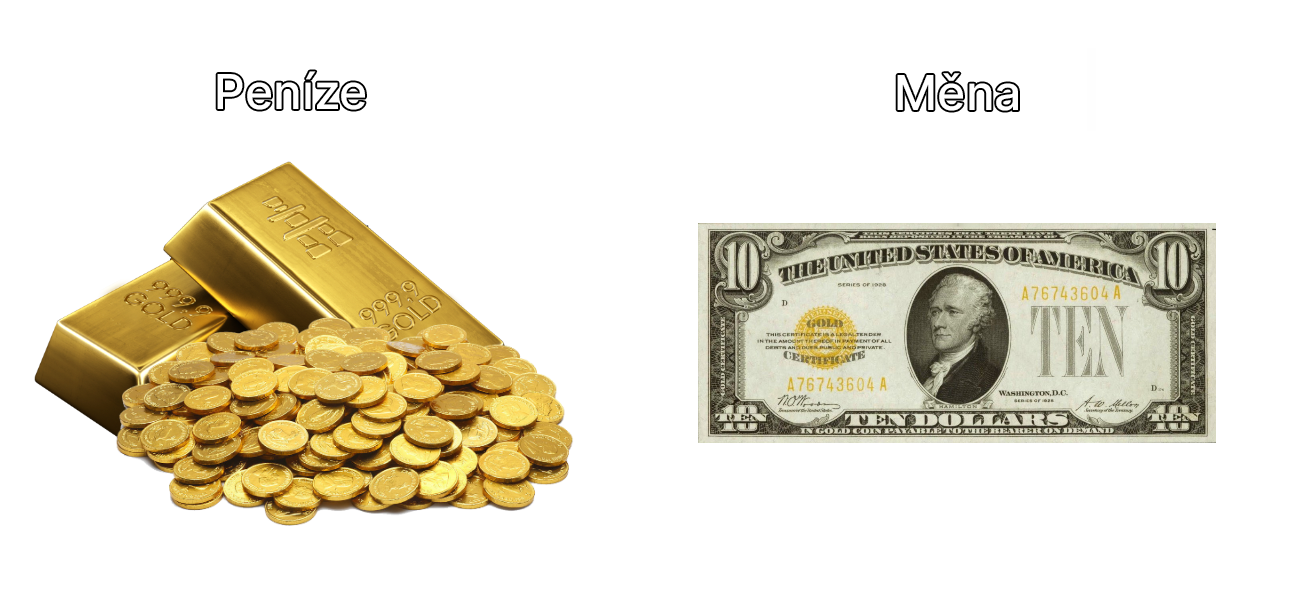
Peníze a měna
Před vysvětlením rozdílu mezi penězi a měnou si ukážeme jejich jednotlivé funkce.
Peníze – funkce
- Uchovatel hodnoty
- Prostředek směny
- Účetní jednotka
Měna – funkce
- Konvertibilita (směnitelnost)
- Prostředek směny
- Účetní jednotka
Jak můžete vidět, peníze se od měny liší uchováním hodnoty, peníze mohou být například zlato. Proč ale zlato? Je to jednoduché, zlato je vzácné (jeho omezený počet na Zemi), trvanlivé (nekazí se), ověřitelné (těžko se padělá), dělitelné a převoditelné. Z historického hlediska se zlato zkrátka ukázalo jako nejlepší peníze a velmi dobrý uchovatel hodnoty.
Měna zase vyniká konvertibilitou, měna se dá směnit právě za peníze. Historickým příkladem můžou být bankovky (měna), které se daly směnit za zlato (peníze). Měna vznikla pro usnadnění denních plateb.
Jak peníze, tak i měna mohou být prostředkem směny. Nevýhodný barter (směnný obchod) byl nahrazen obchody, ve kterých lze platit penězi, či měnou. Dříve buď zlatými mincemi (přímo penězi), nebo bankovkami (měnou, která šla v bance vyměnit za zlato).
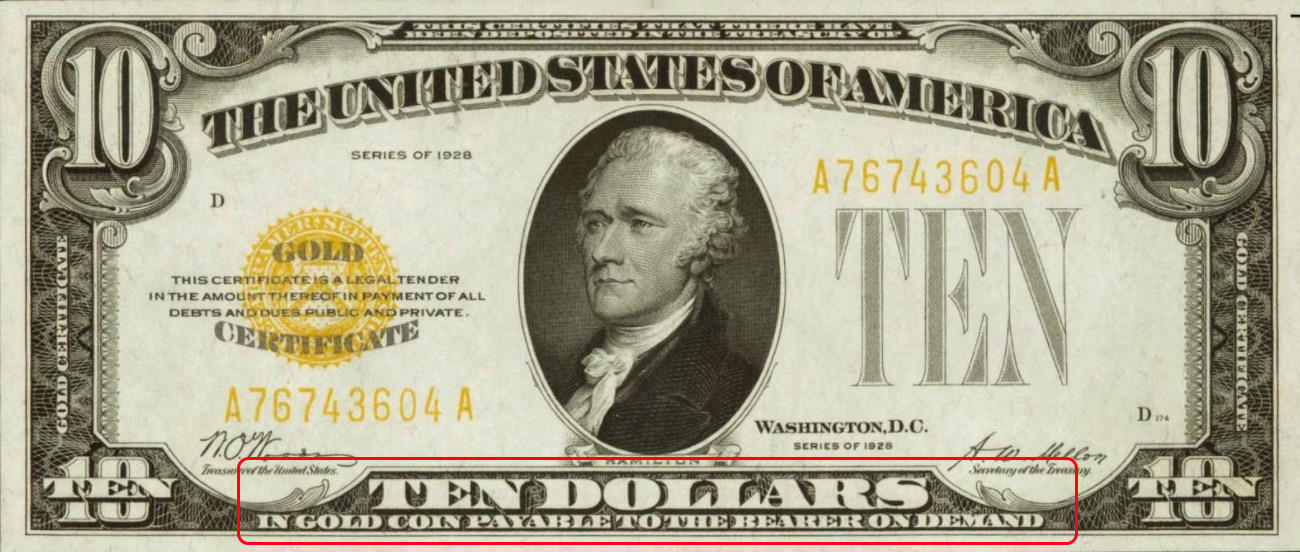
Desetidolarová bankovka z roku 1928, všimněte si, co se na ní píše: "Deset dolarů ve zlaté minci splatných nositeli na požádání."
Fiat – deformace funkcí a pojmů
Už v samotném nadpisu tohoto článku se vyskytuje to magické slůvko "fiat", z mé zkušenosti dost lidí význam tohoto slova nezná, či samotné slovo nikdy ani neslyšelo. To, že ho ani neslyšeli, je vskutku k zamyšlení.
Slovo fiat pochází z latiny (fiat – „budiž“, „staň se“) a v angličtině znamená nařízení, nebo příkaz. Z toho vyplývá (z mého pohledu) první nevýhoda, a to je povinnost, absence dobrovolného používání.
Ve chvíli, kdy nejsou peníze dobrovolné, ale jsou to peníze s nuceným oběhem (definice fiatu), nastává první fatální problém, a to je jejich hodnota. Kolik takových peněz bude v oběhu, totiž neurčuje trh, ale nějací úředníci, a hodnota fiatu tak stojí hlavně na důvěře lidí v tyto úředníky. A jak nám je historicky známo, to, co mají v rukou úředníci, většinou nedopadá dobře, ale o tom více při historii amerického dolaru.
Není to povinností u fiatu, ale v praxi to tak je na celém světě – fiat není ničím krytý, ani zlatem, ani stříbrem, jsou to jenom papíry (v dnešní době hlavně v elektronické podobě). Většina centrálních bank navíc dělá inflační cílování, typicky 2 % ročně. To znamená, že centrální banka záměrně usiluje o to, aby ceny každý rok rostly zhruba o 2 %, a každá bankovka tak každý rok ztratí část své kupní síly. Peněžní zásoba přitom roste ještě rychleji, v USA od roku 1971 rostla v průměru zhruba o 7 % ročně (měřeno agregátem M2). Funkce uchovatele hodnoty se tak u peněz dlouhodobě vytrácí.
Měna (papír, bankovka) není krytá žádnými penězi (zlatem), najednou tedy měna přichází o funkci konvertibility a z měny se stávají povinné peníze.
Fiat zcela zdeformoval pojmy měna a peníze. Kvůli výše zmíněným faktům ani nelze říct, jestli je fiat měna nebo peníze, fiat totiž není dlouhodobě uchovatelem hodnoty, ani není konvertibilní.
Americký dolar
Situace před vznikem dolaru
Papírové peníze za dob kolonií
Pro nás velmi zajímavou událostí je bitva o francouzskou kolonii Québec na kterou zaútočila anglická kolonie Massachusetts v roce 1690. Bitva skončila pro Massachusetts velmi špatně, vojáci místo podílu na kořisti sotva přežili a správci kolonie se potýkali s problémem v podobě vzpoury nezaplacených vojáků.
Nicméně, správci kolonie tento problém vskutku dobře (z jejich strany) vyřešili, vytiskli vojákům papírové poukázky, které mohli v budoucnosti směnit za peníze (zlato nebo stříbro). Ve skutečnosti se poukázky za peníze směnit nedaly, papírové peníze se staly populární a počet nových poukázek se rapidně zvyšoval.
Se zvyšováním nekrytých papírových peněz (fiatu) v oběhu přichází časem i zvyšování cenové inflace, do roku 1750 dosáhla v Massachusetts inflace (kumulativně) přibližně 1000 %. Taková inflace se dá ukončit pouze zastavením tisku peněz.
Massachusetts to nakonec v roce 1750 udělal – papírové peníze stáhl z oběhu a vyplatil je stříbrem, které dostal od Británie jako náhradu nákladů na výpravu proti pevnosti Louisbourg (1745). Návrat k tvrdým penězům přitom žádnou krizi nezpůsobil, obchod naopak ožil. Britský parlament poté zákony Currency Act (1751 pro Novou Anglii, 1764 pro všechny kolonie) koloniím zakázal vydávat papírové peníze jako zákonné platidlo. Jak jistě víte, kolonisté moc v lásce samotnou Anglii neměli a tyto zákony patřily mezi jejich stížnosti před revolucí. Kolonie se ale vrátily k tomu nejlepšímu, ke zlatu a stříbru.
Válka za nezávislost – 1775
Pro Američany nejvýznamnější válka dějin, díky které se staly Spojené státy americké nezávislou zemí. Je to jistě zajímavá historická událost, ale tento článek je hlavně o penězích.
Je dobré si uvědomit, že tisknutím nových bankovek se nevytváří bohatství, ale bohatství se pouze přesouvá z rukou společnosti do rukou toho, kdo tiskne. Tento fakt je typický pro každou válku, jelikož lidé by dobrovolně téměř žádnou válku nikdy nezačali a nezaplatili, státníci si zkrátka musí peníze na financování války od zbytku společnosti vzít.
Peníze mohou vzít jak daněmi, tak právě tisknutím nových papírků. Státy většinou volí tisk nových peněz, jelikož kdo chce být u moci, musí být populista a zvyšování daní není moc populistické gesto. Za to tisk nových peněz tolika lidem nevadí, jelikož nevidí, že jim berete peníze přímo z výplaty, jako se to děje u daní.
Američané tedy začali tisknout tzv. continentals, které byly zprvu definované jako 1 continental = 1 španělský (stříbrný) dolar.
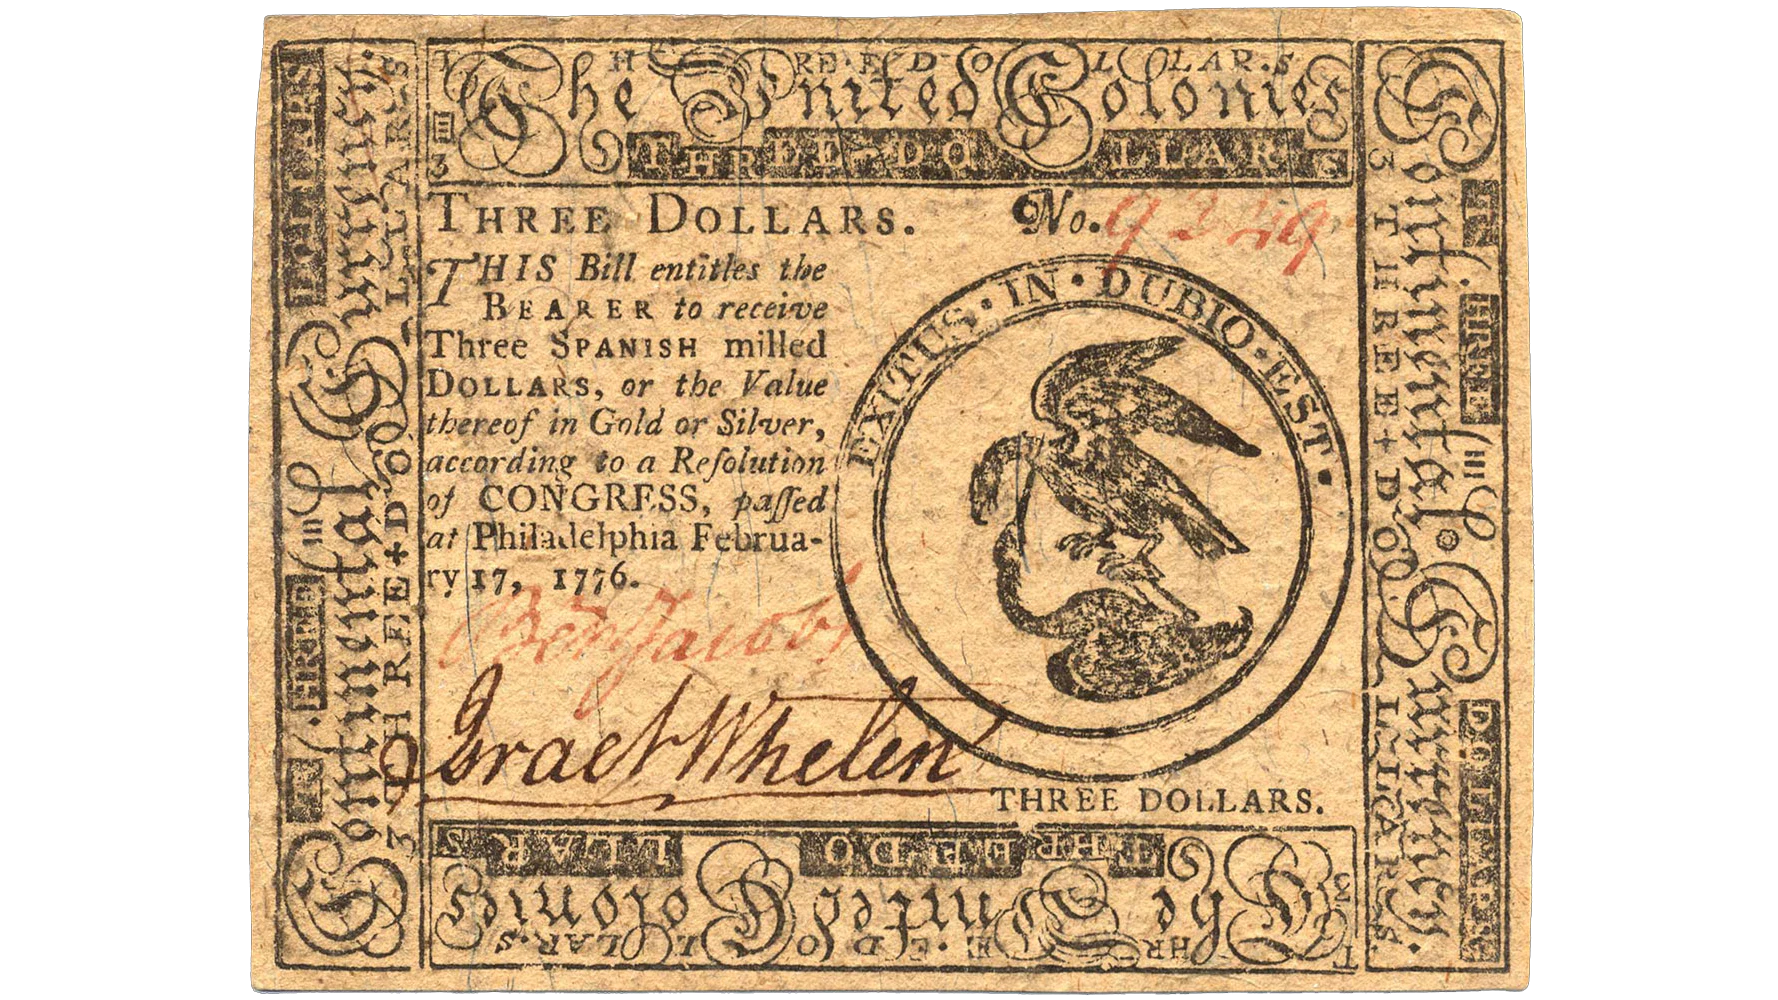
Na začátku války v roce 1775 byla peněžní zásoba 12 milionů dolarů, Američané válku v roce 1783 vyhráli, akorát peněžní zásoba nebyla už 12 milionů dolarů, ale několik stovek milionů dolarů, 1 continental už nebyl roven 1 stříbrnému dolaru, ale přibližně jen jeho setině, takže zase velká inflace a velké znehodnocení úspor v papírových penězích. Jediná pozitivní věc byla tedy nezávislost USA.
Počátky dolaru – 1785
Roku 1785 přesvědčil Thomas Jefferson Kongres konfederace, aby se dolar stal oficiální měnovou jednotkou. Zajímavostí je, že to nebyl americký dolar, ale španělský. Jeden španělský dolar byl definován jako 24,443 gramů stříbra a byl v koloniích již dost populární.
Kongres nezapomněl na všechny ty papírové hyperinflace z předválečného a válečného období, navíc se bál závislosti na Španělsku, proto později (zákonem o ražbě mincí z roku 1792) definoval svůj vlastní americký dolar, a to na přibližně 24,05 gramu stříbra. Už ústava z roku 1787 navíc státům zakázala vydávat papírové peníze a činit zákonným platidlem cokoliv jiného než zlaté a stříbrné mince.
Roku 1791 pak přibyla ještě ústavní pojistka v podobě desátého dodatku – federální vláda má pouze ty pravomoci, které jí jsou svěřeny ústavou.
Bimetalismus – 1792
Osudovou chybou dolaru bylo zavedení tzv. bimetalismu, dvojího peněžního standardu – zlata a stříbra.
Kromě stříbrného dolaru byla oprávněně poptávka i po zlatých mincích. U zlatých mincí panovaly avšak obavy z toho, aby nebyly v budoucnosti zlehčovány, tak jak to bylo v historii stříbrných a zlatých mincí zvykem (příkladem budiž denár, aureus, či solidus).
Kongres přišel s na první pohled správným řešením – přesně definoval i zlatou minci, tzv. eagle, v hodnotě 10 dolarů, tedy 10 stříbrných dolarů.
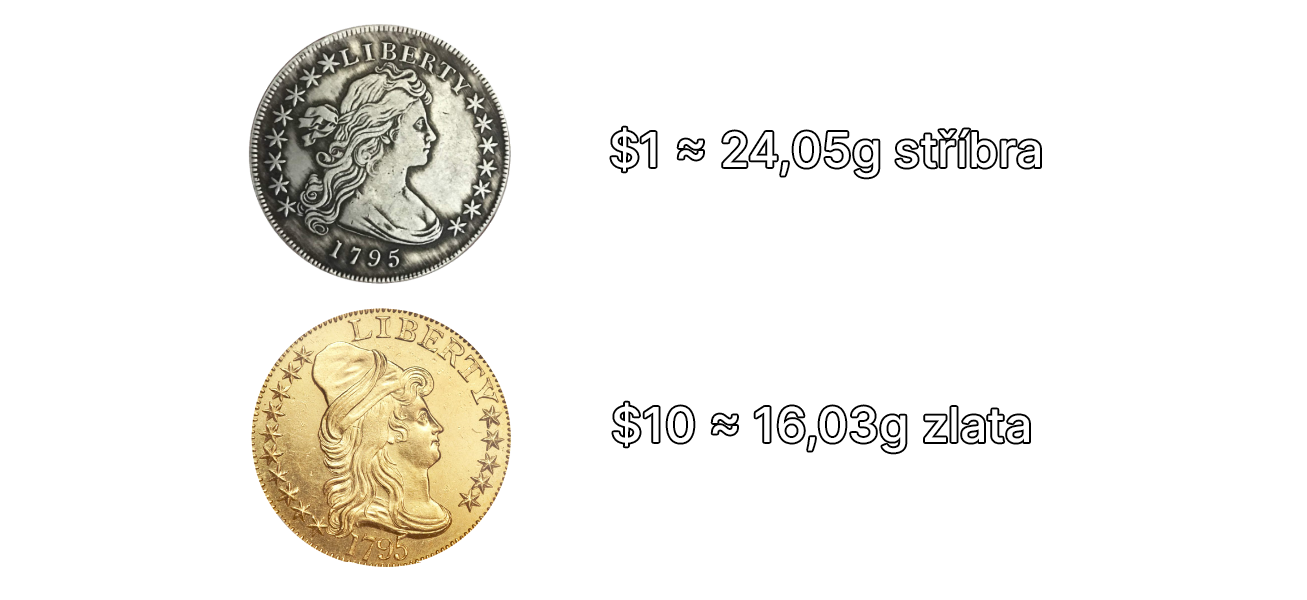
Poměrový problém
Jak je psáno výše, kongres s dobrým úmyslem definoval i zlatý dolar. Ovšem, narážíme na jeden velký problém – zlato a stříbro nemají vzájemnou stabilní tržní cenu.
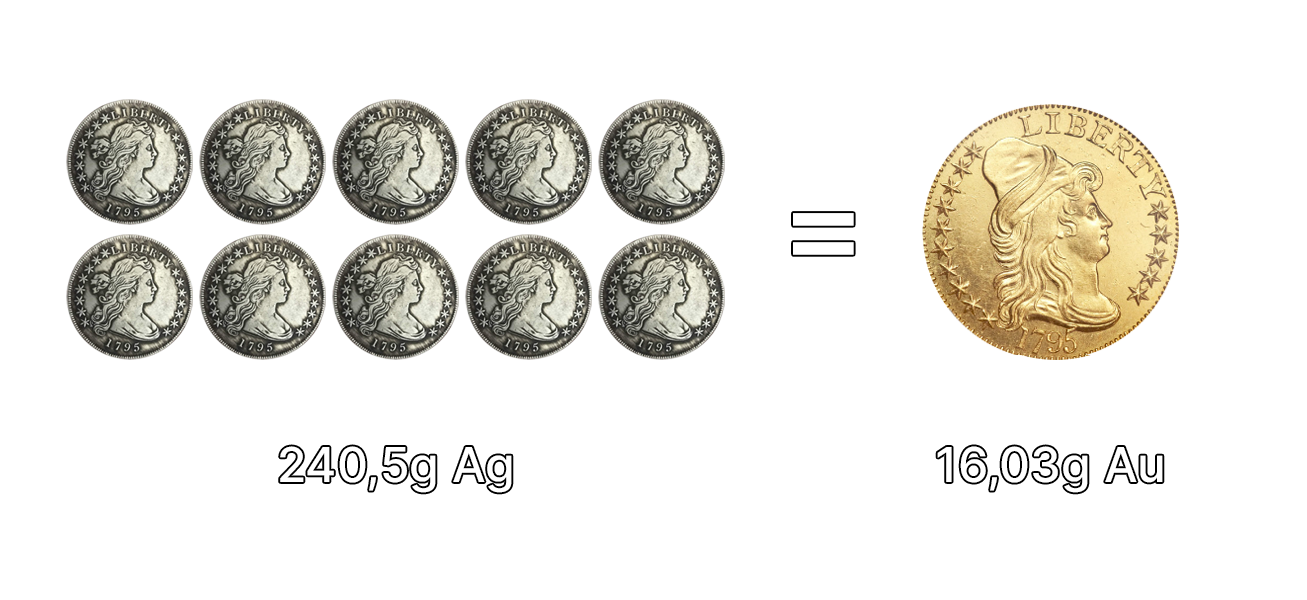
10 stříbrných dolarů obsahovalo 240,57 g stříbra, zlatý eagle 16,04 g zlata:
V té době bylo zlato 15x dražší než stříbro, podle toho právě kongres definoval stříbrné a zlaté dolary v poměru 15:1.
Greshamův zákon
Tento zákon tvrdí, že špatné peníze vytlačují dobré peníze, lépe řečeno nadhodnocené peníze vytlačují podhodnocené peníze.
Greshamův zákon se ukazoval v praxi právě od roku 1792 do roku 1873. Ukazoval se, protože vzájemný fixní poměr cen kongresu se vždy odlišoval od toho tržního.
Typicky zlaté horečky měnily rapidně poměr zlata a stříbra, například kvůli známé zlaté horečce v Kalifornii se změnil poměr zlata a stříbra ve prospěch stříbra. Tím pádem stříbrné peníze z oběhu začaly mizet a zlaté se naopak začaly hojně používat.
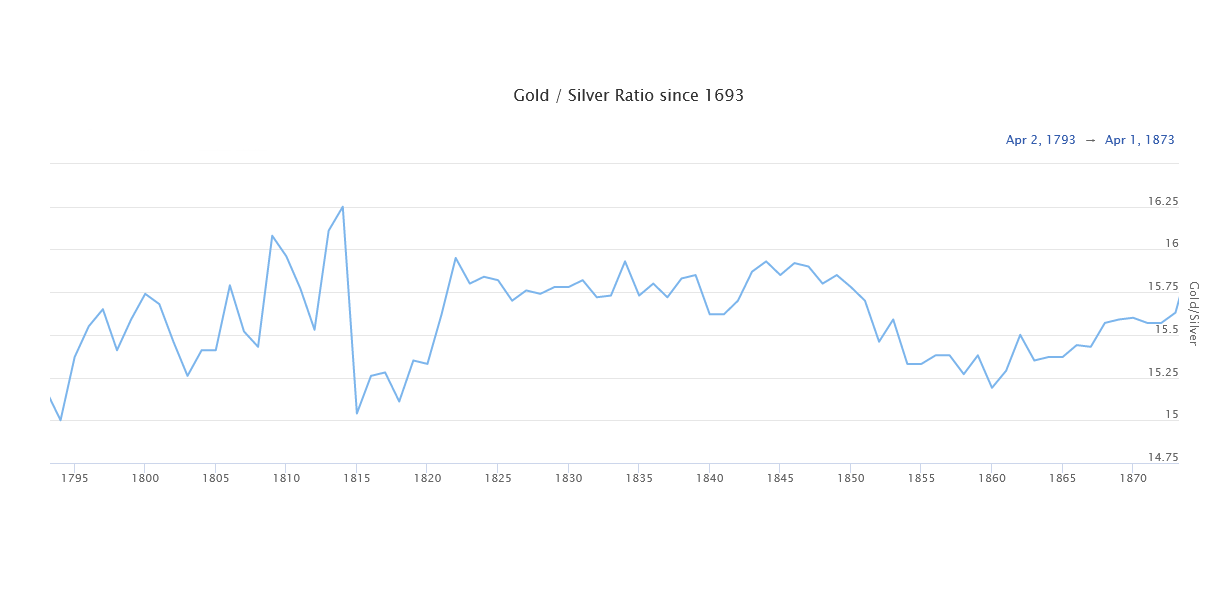
Jak můžete z grafu vidět, tržní poměr cen zlata a stříbra byl 15:1 pouze na začátku amerického bimetalismu, v době kdy kongres definoval fixní poměr.
Změna fixního poměru – 1834
Roku 1834 byl vzájemný fixní poměr stříbra a zlata změněn z 15:1 na 16:1. Situaci to nijak nezlepšilo, ba naopak ještě zhoršilo, stříbro bylo proti zlatu podhodnocené a mizelo z oběhu.
Zlehčení stříbrných mincí – 1853
Roku 1853 byly drobné stříbrné mince (v hodnotě pod jeden dolar) zlehčeny o 7 %, aby kvůli Greshamovu zákonu nemizely z oběhu. Zlehčování mincí, které známe z historie, se tak opět vrátilo.
Občanská válka – 1861
V letech 1861 až 1865 probíhala americká občanská válka, tudíž jak už je zvykem, vláda musela zavést fiat peníze. Vláda zavedla tzv. greenbacky, což nebylo nic jiného než nekryté papíry, tím pádem jich mohla tisknout kolik chtěla, okrádat občany a financovat válku.
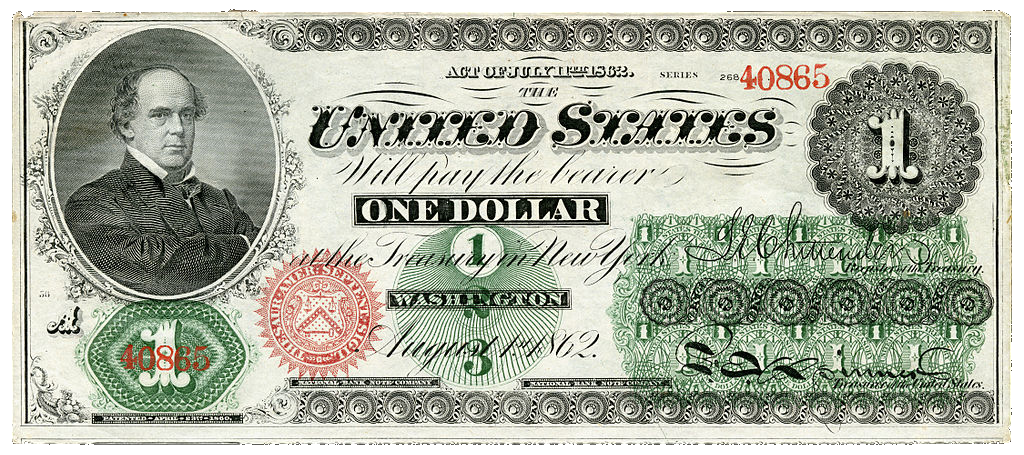
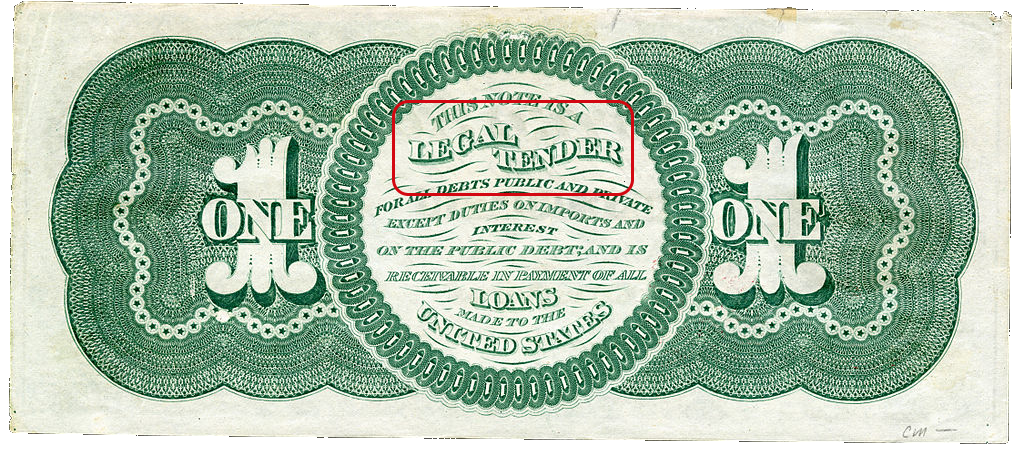
Na těchto papírech už nenajdete větu o možnosti směnitelnosti za zlato, či stříbro. Najdete na nich ale sousloví legal tender, neboli zákonné platidlo, to znamená, že je věřitel musí přijmout jako splátku dluhu a nemůže po dlužníkovi vymáhat platbu ve zlatě či stříbře.
Konec bimetalismu – 1873
Roku 1873 skončilo volné ražení stříbrných dolarů (do té doby si mohl kdokoliv nechat ze svého stříbra vyrazit mince), bimetalismus tím de facto skončil a USA začaly postupně přecházet na zlatý standard, který byl oficiálně zakotven roku 1900.
Poslední definice zlatého dolaru – 1900
V roce 1900 byl jeden dolar definován na přibližně 1,5 gramů zlata. Jak se ale brzy dočtete, zlatý dolar bohužel existoval ještě kratší dobu než ten stříbrný.
Federální rezervní systém (Fed) – 1913
Dlouholetou motivací nejen bankéřů bylo vytvoření centrální banky a přechod na nekryté papírové peníze, někdy se říká na peníze kryté dluhem.
Fedu už předcházely v Americe 3 pokusy o centrální banku, avšak všechny skončily.
- Bank of North America (1781–1783), po konci války o nezávislost přestává být banka podporována vládou a stává se soukromou.
- First Bank of the United States (1791–1811), banka přichází o licenci, většina jejích akcií je skoupena a později se stává novou soukromou bankou Girard Bank.
- Second Bank of the United States (1816–1836), banka přichází o licenci a stává se soukromou.
Důvody pro vznik Fedu
Z mého pohledu jsou hlavní důvody pro vznik Fedu tři – kartelizace, věřitel poslední instance a papírové peníze založené na dluhu.
Kartelizace chrání existující banky před konkurencí, před samotným vznikem konkurence. Bude-li někdo chtít konkurovat bankám na trhu, bude muset nejdřív dostat licenci od státu, mít minimální kapitál, mít souhlas od samotného Fedu, splňovat mnoho dalších požadavků a dodržovat mnoho dalších regulací.
Věřitel poslední instance neznamená nic jiného než ochrana před bankrotem určité banky, Fed může banku v nouzi podržet tím, že jí půjčí nově vytvořené peníze.
Fiat peníze jsou, jak už jsme si psali dříve, velmi dobrým nástrojem pro vlády a banky. Jsou dobrým nástrojem, jelikož bohatství se dá velmi dobře přesouvat z rukou společnosti do rukou bank a vlády.
Tajné shromáždění bankéřů – 1910
Ještě před vznikem Fedu, v listopadu 1910, se na ostrově Jekyll Island tajně sešel senátor Nelson Aldrich a náměstek ministra financí A. Piatt Andrew se zástupci největších bank – Frankem Vanderlipem (National City Bank, napojená na Rockefellera), Henrym Davisonem a Charlesem Nortonem (oba z okruhu J. P. Morgana), Paulem Warburgem (Kuhn, Loeb & Co.) a Benjaminem Strongem (Bankers Trust).
Cílem těchto bankéřů bylo vytvoření systému, který by jejich banky chránil před runy na banku (náběh velkého množství vkladatelů, kteří si jdou vybrat z banky jejich vklady). Jelikož už v té době fungovaly banky na systému částečných rezerv – půjčovaly lidem více peněz, než kolik měly v rezervách, tak logicky nemohly při runu vyplatit všechny vkladatele.
Ideálně by bankéři chtěli nastolit systém papírových peněz založených čistě na dluhu, ale byli si vědomi, že to nebylo v té době populární, proto jim "stačil" věřitel poslední instance, který by je před krachem vždy zachránil.
Bankéři k uskutečnění tohoto plánu potřebovali ale získat vládu na svoji stranu, to ale jak se brzy ukázalo nebyl vůbec problém, vláda si totiž byla vědoma, že z takového systému může taky profitovat. Vláda nebude muset zvedat daně, pokud bude mít prakticky neomezený zdroj peněz.
Ústavní pojistka a její možnost obejití
Thomas Jefferson se často odvolával na desátý dodatek ústavy – federální vláda má pouze ty pravomoci, které jí byly svěřeny ústavou, avšak on sám později zjistil, že ho lze v otázce papírových peněz dobře obejít.
Federální vláda má totiž ústavou povoleno se zadlužovat. Thomas Jefferson toto považoval správně za nešťastné a v roce 1798 napsal, že by si přál ústavní dodatek, který by federální vládě zakázal si půjčovat.
Nekryté papírové peníze, chcete-li fiat peníze, mohou tedy legálně existovat. Trik je v tom, že peníze nevytváří přímo stát, ale banky, a to úvěrem. Když vláda potřebuje peníze, vydá státní dluhopisy, banky je koupí nově vytvořenými penězi, tedy "půjčí" peníze vládě, a vláda je začne utrácet, a tím pádem posílat nové peníze do oběhu. Stejně tak vznikají nové peníze i při každém úvěru firmě či domácnosti.
Slovo "půjčí" je v uvozovkách z toho důvodu, že se ve skutečnosti nejedná o žádnou půjčku z uspořených peněz banky ale přímo o vytváření nových peněz. Každou splátkou pak naopak peníze zanikají, mizí z oběhu.
V podstatě jsem teď vysvětlil, jak fungují aktuální fiat peníze v celém světě, popsal jsem jak funguje americký dolar, britská libra, euro, či česká koruna. Tím, že banky vytvářejí peníze úvěrem, se netají ani samotné centrální banky.
Dovolte mi ukázat vyjádření 3 centrálních bank, zcela na rovinu to přiznává i naše ČNB.
Originální text:
Whenever a bank makes a loan, it simultaneously creates a matching deposit in the borrower’s bank account, thereby creating new money.
Český překlad:
Kdykoli banka poskytne úvěr, současně vytvoří odpovídající vklad na bankovním účtu dlužníka, čímž vytvoří nové peníze.
Originální text:
Peníze vznikají typicky v momentě, kdy komerční banka poskytne nějakému člověku či firmě úvěr. Na účet takového klienta připíše banka částku ve výši poskytnutého úvěru a o takto vytvořený (či navýšený) vklad se ve stejném okamžiku zvýší i peněžní zásoba. Ano, chápete správně, banka nepůjčuje peníze, které má uloženy někde jinde (mysleli byste zřejmě, že nejspíše v centrální bance, že?), respektive nepůjčuje ani již existující vklady. Ve skutečnosti při poskytnutí úvěru vytvoří „tahem pera“ či ťuknutím do klávesnice peníze zcela nové, které tu dosud nebyly. A teď tu zničehonic jsou.
Německá Bundesbank v roce 2017 vysvětlila, že banky mohou vytvářet peníze pouhým účetním zápisem, a dodala:
Originální text:
Das widerlegt einen weitverbreiteten Irrtum, wonach die Bank im Augenblick der Kreditvergabe nur als Intermediär auftritt, also Kredite lediglich mit Mitteln vergeben kann, die sie zuvor als Einlage von anderen Kunden erhalten hat.
Český překlad:
To vyvrací rozšířenou mylnou představu, podle níž banka při poskytování úvěru funguje pouze jako zprostředkovatel, tj. že může poskytovat úvěry pouze z prostředků, které předtím obdržela jako vklad od jiných klientů.
Deutsche Bundesbank, Monatsbericht duben 2017
Vznik federálního rezervního systému – 1913
Roku 1913 se sny bankéřů a vládců začínají plnit, pod záminkou stability bankovnictví a ochrany před recesemi byl stvořen federální rezervní systém. Od této chvíle už na tom bude americký dolar jenom hůře.
Od teď jsou komerční banky chráněny před vznikem konkurence a bankrotem, ovšem pořád ještě musí aspoň částečně krýt dolar zlatem, což je limituje ve vytváření nových peněz.
Mimochodem, není náhoda, že se tato instituce jmenuje "federální rezervní systém" a ne třeba "centrální banka", jelikož americká společnost neměla pořád moc v lásce evropské centrální banky a jejich papírové peníze.
Úvěrová expanze a její následky – 1920
Po vzniku fedu, který mimo jiné měl udržovat stabilitu a ochraňovat před recesí, začala velká úvěrová expanze. Tato úvěrová expanze způsobila boom 20. let, firmy byly nadhodnocené a akcie rostly, avšak rostly nad jejich reálnou hodnotu. Peněžní zásoba vzrostla mezi lety 1921 a 1929 zhruba o 60 % (podle výpočtu Murrayho Rothbarda). Ceny spotřebního zboží přitom díky růstu produktivity zůstaly stabilní, inflace se tak projevila hlavně v cenách akcií a nemovitostí.
Úvěrová expanze se musela začít zmírňovat, což podle rakouské ekonomické školy vždy vede k depresi, v našem případě k námi známé velké hospodářské krizi, která začala krachem na burze v roce 1929.
Problematiku samotné úvěrové expanze centrálních bank v systému částečných rezerv vysvětluje rakouská teorie hospodářského cyklu.
Exekutivní nařízení 6102 – 1933
Prezident Franklin D. Roosevelt vydává 5. dubna 1933 exekutivní nařízení č. 6102, které nařizuje všem obyvatelům USA odevzdat zlaté mince, zlaté pruty a zlaté certifikáty (s výjimkou šperků, sběratelských mincí a zlata do hodnoty 100 dolarů na osobu) do 1. května téhož roku, jinak budou obyvatelé čelit pokutě až 10 000 dolarů (dnes více než 200 000 dolarů), 10 letům vězení, nebo obojímu.
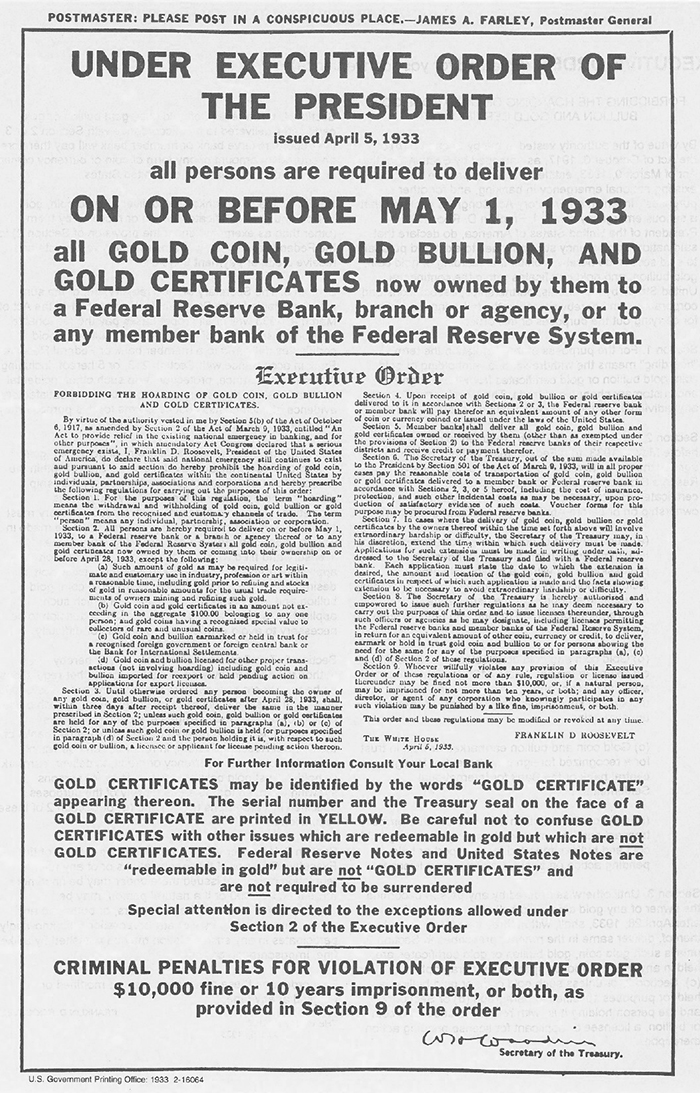
Ukázka exekutivního nařízení 6102.
Přijde mi zcela nelegitimní sebrat všem lidem jejich zlato, respektive je donutit si ho vyměnit za nekryté papírové peníze. Lidé navíc dostali za unci zlata 20,67 dolarů a hned v lednu 1934 vláda zákonem Gold Reserve Act zvedla oficiální cenu zlata na 35 dolarů za unci. Dolar tím vůči zlatu ztratil přes 40 % hodnoty, a to až poté, co lidé zlato odevzdali za starý kurz.
Ještě smutnější je, že někteří obyvatelé se snažili bránit soudně, nikdo avšak neuspěl. Nejvyšší soud v roce 1935 (tzv. Gold Clause Cases) navíc potvrdil, že vláda mohla zrušit zlaté doložky ve smlouvách, dluhy sjednané ve zlatě tak šlo splatit znehodnocenými papírovými dolary. To ukazuje pouze na fakt, že ústava selhává v omezování vlády. Vláda dokáže ústavu vždy obejít, vždy najde způsob, ona je totiž ve finále jediný interpret samotné ústavy.
To největší přání bankéřů a vládců se začíná plnit, zlato už není v rukou občanů, ale v rukou fedu. Banky mohou nabízet ještě více úvěrů (vytvářet nové peníze) a občané nemohou provádět runy na banku (není co vybrat, zlato je zakázáno). Jediné, co pořád svazovalo fed, byla povinnost krýt dolar aspoň ze 40 % zlatem.
Vlastnit zlato je zase možné až od konce roku 1974, ovšem používat ho jako peníze je v praxi stále problém, pokusy o soukromé zlaté peníze skončily trestním stíháním (viz Liberty dollar a E-gold).
Brettonwoodský systém – 1944
Ještě před koncem druhé světové války, v červenci 1944, se 44 zemí dohodlo na novém peněžním systému. Podstatou této dohody bylo napojení amerického dolaru na zlato a všech ostatních státních měn na americký dolar.
Hlavní podmínky systému
- Americký dolar byl fixně definován na 1/35 unce (≈ 0,89 g) zlata.
- Směňovat americké dolary za zlato mohly pouze vlády, nikoliv občané.
Následek brettonwoodského systému
Fed musel vždy ve fixním kurzu každé centrální bance směnit dolary za zlato. Problém nastal, když americká vláda začala vytvářet více a více papírových peněz, dolary ztrácely svoji hodnotu, a tím pádem bylo zlato uměle podhodnoceno. Centrální banky ostatních zemí logicky reagovaly a začaly směňovat dolary za zlato, což vedlo k odlivu zlata z USA.
Vláda spojených států se samozřejmě snažila zamezit odlivu zlata, měnit původní dohody brettonwoodského systému, či manipulovat tržní cenu (viz London Gold Pool), avšak nic nezamezilo odlivu zlata.
Absolutní konec konvertibility dolaru – 1971
Kvůli odlivům zlata ze spojených států amerických prezident Richard Nixon roku 1971 ruší možnost směnitelnosti amerického dolaru za zlato i pro centrální banky. Americký dolar je zcela nekrytý, je "krytý" dluhem, stává se čistým fiatem.
Předešlý, špatný brettonwoodský systém je nahrazen ještě horším systémem, americký dolar je založený na dluhu, ostatní měny jsou založené na dluhu a jako rezervy drží dluhový dolar.
Americký dolar založený pouze na dluhu – 1971
Prošli jsme si stručně historii amerického dolaru – situaci před dolarem, stříbrný standard, bimetalismus, zlatý standard, stvoření fedu, vytvoření bankovní kartelizace, vytvoření věřitele poslední instance, postupné odcházení od zlata, úvěrové expanze (vytváření nových peněz), zabavení zlata, brettonwoodský systém, úplný odchod od zlatého standardu a aktuální dolar založený zcela na dluhu.
Od roku 1971 funguje americký dolar stejně jako dnes, americký dolar jsou fiat peníze.
Pár smutných grafů
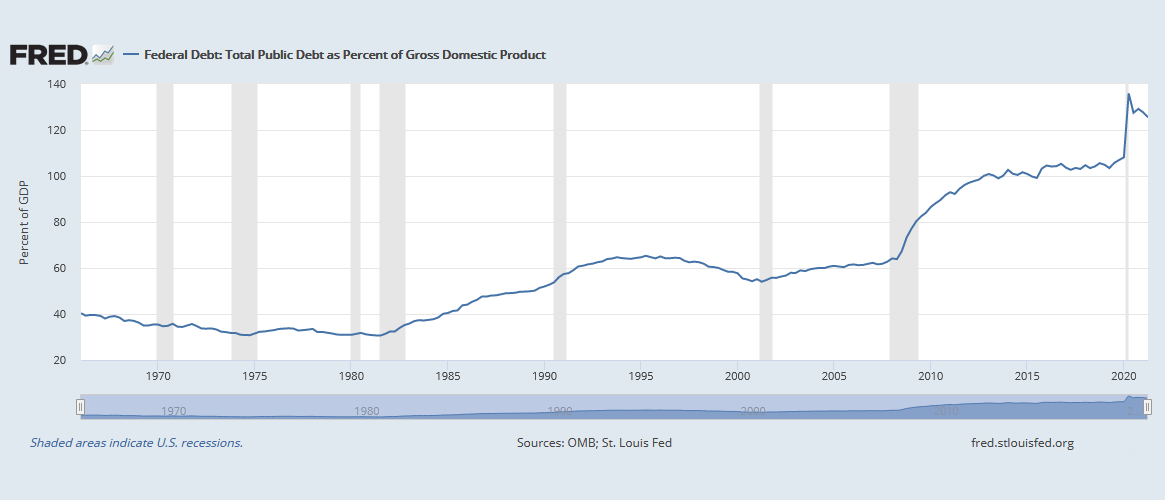
Na tomto grafu můžete vidět dluh americké federální vlády. Všimněte si, jak vysoko od roku 1971 pořád stoupá, evidentně není v plánu takový dluh někdy splatit.
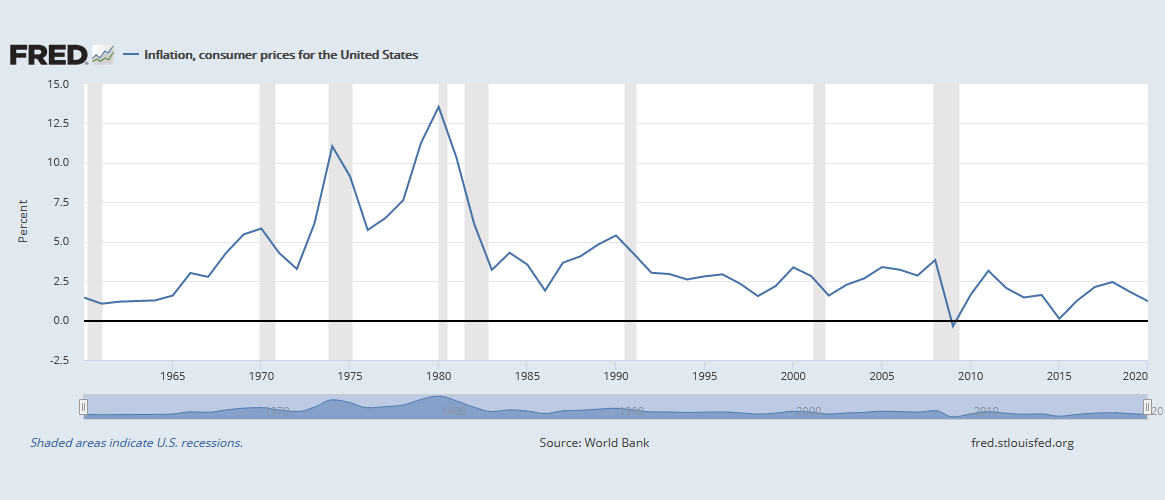
Jak můžete vidět, párkrát po roce 1971 byla roční inflace více než 10 %, průměrně byla roční inflace cca 3,9 %. Inflace se ale rok od roku skládá (každý rok rostou už zvýšené ceny), za těchto 50 let tak ceny vzrostly přibližně 6,7krát, tedy zhruba o 570 %.
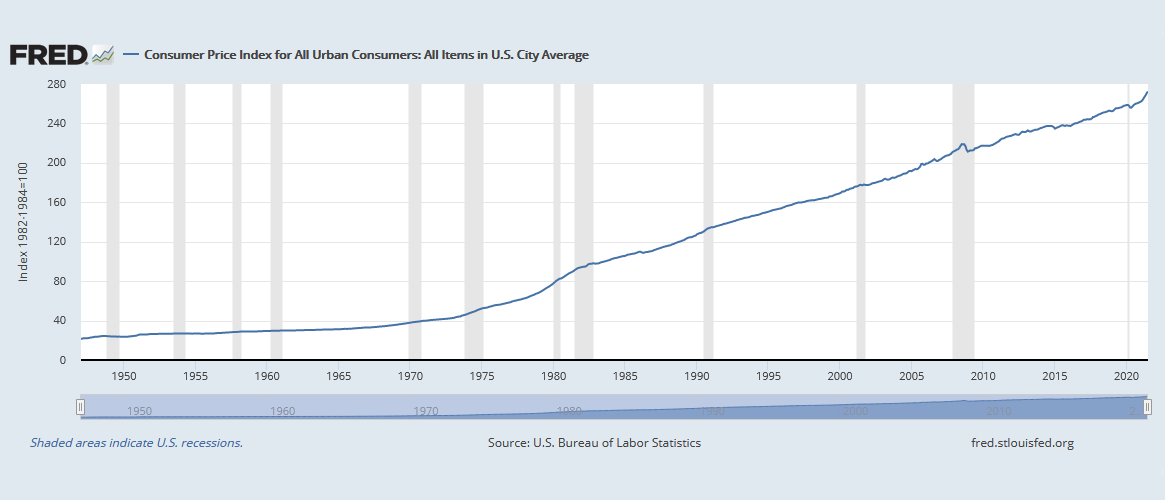
Z grafu indexu spotřebitelských cen můžeme vidět, že od roku 1971 vyrostl index téměř 7krát. Tomu říkám "krásná" inflace.
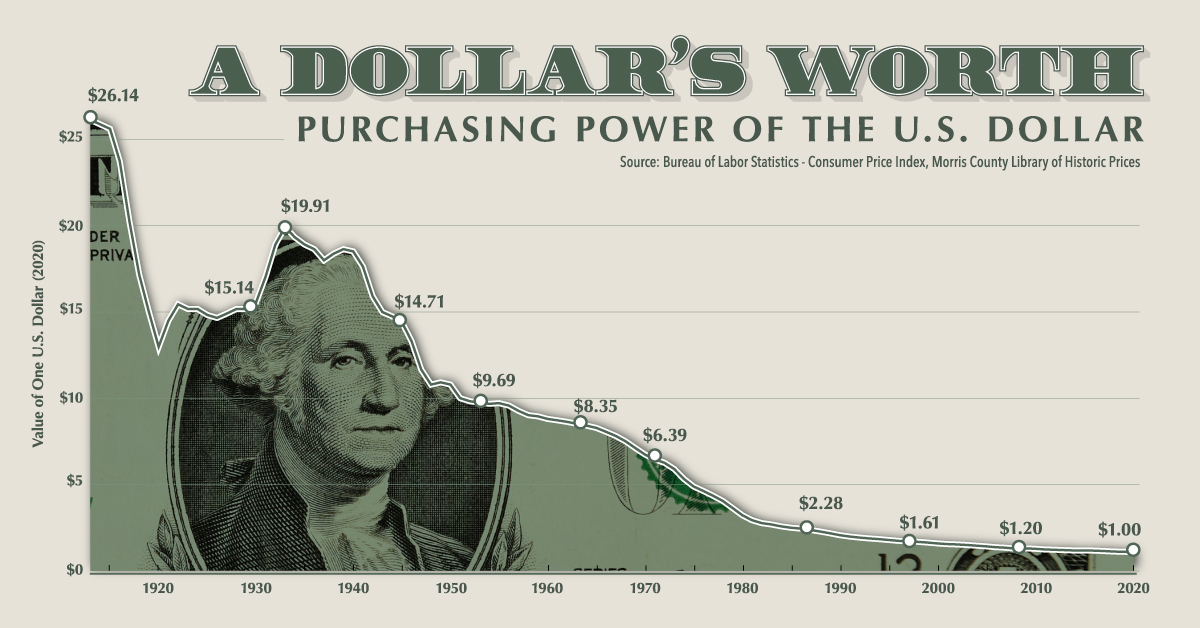
Tento vizuálně hezký graf ukazuje, kolika dolarům z roku 2020 odpovídá 1 dolar v historii.
- 1913 – Při vzniku fedu měl 1 dolar hodnotu 26,14 dolarů roku 2020.
- 1930 – Po velké úvěrové expanzi a na začátku velké hospodářské krize měl 1 dolar hodnotu 15,14 dolarů roku 2020.
- 1933 – Po zákazu držení zlata měl 1 dolar hodnotu 19,91 dolarů roku 2020.
- 1945 – Po příchodu brettonwoodského systému měl 1 dolar hodnotu 14,71 dolarů roku 2020.
- 1971 – Po Nixonově zrušení celého zlatého standardu měl 1 dolar hodnotu 6,39 dolarů roku 2020.
Od vzniku fedu kupní síla dolaru dlouhodobě klesá (výjimkou byla deflace během velké hospodářské krize), od roku 1971 už prakticky každý rok. Na grafu můžete vidět, že v roce 1913 měl 1 dolar hodnotu 26,14 dolarů roku 2020, dnes už je to přes 30 dolarů, pro aktuální hodnotu doporučuji kalkulačku kupní síly dolaru.
Více grafů lze najít na WTF Happened In 1971.
Cantillonův efekt
Po nástupu peněz založených pouze na dluhu by bylo vhodné si ukázat Cantillonův efekt.
Jistě víte, že čím více peněz banka vytvoří, tím více se bude zvyšovat inflace a ceny. Problém je v tom, že ceny po vytvoření nových peněz automaticky a jednotně nevyrostou. Ten, kdo tiskne, je ve značné výhodě, může utrácet nové peníze ještě za nezvýšené ceny. Na Cantillonově efektu těží vládci, banky a ostatní organizace, které mají blízko k novým penězům. Střední a nižší třída naopak nemá šanci z tohoto efektu nějak těžit.
Cantillonův efekt se může objevovat i u drahých kovů, kdo první vytěží nové zlato, může nakupovat ještě za nezvýšené ceny. Ovšem tento efekt se týká hlavně fiat peněz z toho důvodu, že centrální banka může kdykoliv vytvořit neomezený počet peněz, zlata je na Zemi pořád omezený počet a musí se nejdřív najít.
Ten, komu jde o průměrné a chudé rozhodně nemůže podporovat centrální banku, stát a jeho monopol na peníze. Inflace se díky tomuto efektu stává regresivní daní – chudí platí bohatým.
Fiat vs. zlato
V historii bylo převážně používáno zlato jako peníze, v dnešní době už to jsou hlavně fiat peníze. Pojďme si tedy srovnat fiat a zlato.
| Fiat | Zlato | |
|---|---|---|
| Trvanlivost | ✔ | ✔ |
| Dělitelnost | ✔ | ✔ |
| Převoditelnost | ✔ | ✔ |
| Zaměnitelnost | ✔ | ✔ |
| Účetní jednotka | ✔ | ✔ |
| Prostředek směny | ✔ | ✔ |
| Dobrovolné používání | × | ✔ |
| Vzácnost | × | ✔ |
| Dlouhodobý uchovatel hodnoty | × | ✔ |
Fiat už z definice není dobrovolný, musíme ho všichni používat, což považuji za nevýhodu.
Druhou obrovskou nevýhodou fiatu je jeho kupní síla, která každým rokem klesá, vlády se pořád zadlužují a banky pořád vytvářejí nové peníze. Kvůli tomu není fiat opravdu dobrý uchovatel hodnoty, dlouhodobě ve fiatu spořit nelze, kdo nechce chudnout, musí investovat.
Bitcoin
Vznik Bitcoinu – 2009
Whitepaper – 2008
Jedinec nebo skupina skrývající se pod pseudonymem Satoshi Nakamoto zveřejňuje 31. října 2008 whitepaper s nadpisem Bitcoin: A Peer-to-Peer Electronic Cash System, česky Bitcoin: Peer-to-Peer systém elektronických peněz.
Ve whitepaperu ukazuje na hlavní nevýhodu dosavadních elektronických plateb, tou nevýhodou je důvěra v třetí stranu (finanční instituce). Stejný problém ale mají fiat i zlato. Ať už se jedná o posílání peněz v elektronické podobě, nebo skladování zlata v bance, vždy musíme mít důvěru ve třetí stranu. Z historie je nám známo, že třetí strany svoje postavení dříve nebo později zneužijí.
Originál:
What is needed is an electronic payment system based on cryptographic proof instead of trust, allowing any two willing parties to transact directly with each other without the need for a trusted third party.
Český překlad:
Je potřeba systém elektronických plateb založený na kryptografickém důkazu namísto důvěry, který umožní kterýmkoliv dvěma ochotným stranám provádět transakce přímo mezi sebou bez potřeby důvěryhodné třetí strany.
Kritiku fiatu pak Satoshi napsal zcela otevřeně o pár měsíců později, když Bitcoin představoval na fóru P2P Foundation.
Originál:
The root problem with conventional currency is all the trust that's required to make it work. The central bank must be trusted not to debase the currency, but the history of fiat currencies is full of breaches of that trust.
Český překlad:
Hlavním problémem konvenčních peněz je veškerá důvěra, kterou jejich fungování vyžaduje. Centrální bance je nutné věřit, že peníze neznehodnotí, ale historie fiat peněz je plná porušení této důvěry.
Satoshi Nakamoto, P2P Foundation, 2009
Dále ve whitepaperu vysvětluje, jak bude tento P2P systém fungovat, jak budou fungovat transakce a bloky, co je to proof-of-work a proč je tak důležitý, jak bude síť fungovat, motivaci těžařů a s tím spojené důvody pro fungování sítě, jak úsporně ukládat veřejně všechny transakce, jak se budou všechny transakce ověřovat, jaká je anonymita při používání Bitcoinu a nakonec vysvětluje výpočty a šance útočníka síť zničit.
Spuštění sítě – 2009
Satoshi Nakamoto naplňuje slova whitepaperu a 3. ledna 2009 vytváří první, tzv. genesis blok. Do něj vložil titulek tehdejších novin The Times: „Chancellor on brink of second bailout for banks“ (ministr financí na pokraji druhé záchrany bank), což jasně ukazuje, proti čemu Bitcoin vznikl. 9. ledna 2009 pak zveřejňuje první verzi softwaru a spouští Bitcoinovou síť, síť, která běží dodnes. Běží dodnes, protože není závislá na jednom centrálním bodě, je decentralizovaná, kdokoliv z nás může mít v počítači uložené všechny bitcoinové transakce, které jsou to jediné, co bychom mohli potřebovat k případnému obnovení sítě.
Co je to Bitcoin?
Určitě dost z vás, co toto čtou, si myslí, že Bitcoin je (krypto)měna. To ale není pravda, Bitcoin jsou (krypto)peníze. Bitcoin není krytý jako měna, Bitcoin je krytím jako peníze.
Logo Bitcoinu.
Bitcoin jsou elektronické, nestátní peníze. Jsou to peníze, které nepotřebují žádnou třetí stranu jako fiat, či zlato. Žádná banka, žádný stát, žádná autorita nedokáže Bitcoin ovládnout, nedokáže ho změnit, nedokáže síť vypnout. Stát sice může používání Bitcoinu zakázat, jako to v roce 2021 udělala Čína, síť ale běží dál a těžaři se jednoduše přesunuli jinam.
Pochopit zcela Bitcoin nelze během jednoho dne, tento článek se nevěnuje skoro vůbec Bitcoinu z technického hlediska, pokud vás zajímá, jak Bitcoin funguje, můžete si něco málo přečíst o transakcích a těžení.
Fiat vs. zlato vs. Bitcoin
| Fiat | Zlato | Bitcoin | |
|---|---|---|---|
| Trvanlivost | ✔ | ✔ | ✔ |
| Dělitelnost | ✔ | ✔ | ✔ |
| Převoditelnost | ✔ | ✔ | ✔ |
| Zaměnitelnost | ✔ | ✔ | ✔ |
| Účetní jednotka | ✔ | ✔ | ✔ |
| Prostředek směny | ✔ | ✔ | ✔ |
| Nehmotnost | ✔ | × | ✔ |
| Dobrovolné používání | × | ✔ | ✔ |
| Vzácnost | × | ✔ | ✔ |
| Dlouhodobý uchovatel hodnoty | × | ✔ | ✔ |
| Absolutní vzácnost | × | × | ✔ |
| Decentralizace | × | × | ✔ |
| Fungování bez třetí strany | × | × | ✔ |
| Antifragilita | × | × | ✔ |
| Předvídatelná monetární politika | × | × | ✔ |
| Spravedlivá emise nových peněz | × | × | ✔ |
Bitcoin a jeho výhody
Absolutní vzácnost
Z tabulky můžete vidět, že Bitcoin je jediný absolutně vzácný. To je z toho důvodu, že Bitcoin je nastaven tak, aby bylo v oběhu maximálně 21 milionů bitcoinů (přesněji o něco méně, 20 999 999,9769), nikdy jich nebude víc, ba naopak se budou spíše ztrácet.
Zlata je na naší Zemi samozřejmě taky omezený počet, ale pořád jsme nevytěžili všechno zlato. Z hlediska daleké budoucnosti je taky možné, že budeme těžit zlato i mimo naši planetu, což bude mít za důsledek zmenšování hodnoty zlata.
Nehmotnost
Bitcoin vyniká svojí nehmotností, která je rozhodně výhodou. Nehmotný je sice i fiat (většina peněz dnes existuje jen jako záznam v bance), ten ale za nás drží třetí strana. Na rozdíl od zlata nemusíme bitcoiny skladovat v bankách, nemusíme je složitě přenášet a nikdo nám je nemůže lehce vzít (zkušenost z roku 1933).
Decentralizace
Decentralizace a s ní související fungování bez třetí strany je jedna z největších výhod Bitcoinu. Z historie máme zkušenosti, že třetí strana svoje postavení dříve nebo později zneužije, vládci zlehčovali mince a banky půjčovaly více, než kolik měly v rezervách.
Kromě složitého až nemožného zabavení je samotný začátek používání Bitcoinu výhodou. Stačí si stáhnout jakoukoliv softwarovou peněženku a začít přijímat, či posílat bitcoiny. Nikdo vám nijak nemůže bránit v používání Bitcoinu tak, jak se to teoreticky může dít u bankovního účtu, který poskytuje právě třetí strana.
Antifragilita
Bitcoin je jako jediný antifragilní, to znamená, že z otřesů a útoků neslábne, ale naopak sílí. Každý útok a každý vnitřní spor dělá Bitcoin odolnějším, zkrátka lepším.
Dobrým příkladem je čínský zákaz těžby v roce 2021. Čína tehdy hostila většinu těžařů a výpočetní výkon sítě (hashrate) během pár týdnů klesl zhruba na polovinu. Síť přitom fungovala dál, během několika měsíců se výkon vrátil na rekordní hodnoty a těžba je dnes geograficky mnohem rozptýlenější, než byla předtím. Podobně dopadl i vnitřní spor o velikost bloku (2015–2017), který skončil zavedením SegWitu a ukázal, že pravidla Bitcoinu nemůže změnit ani velká skupina firem bez souhlasu uživatelů.
Zlato rozhodně není antifragilní, zlato útokům pouze dobře odolává, avšak proti zneužití států a centrálních bank se ubránit nedokázalo. Nedokázalo se ubránit právě kvůli potřebě mít třetí stranu.
Monetární politika
Bitcoin má na rozdíl od zlata a fiatu předem danou nabídku.
Pouze u Bitcoinu víme
- Jak často a kolik bude nových bitcoinů v oběhu (nový blok vzniká přibližně každých 10 minut a odměna za něj se každé 4 roky půlí, tzv. halving)
- Kdy budou vytěženy poslední bitcoiny (kolem roku 2140)
- Maximální počet bitcoinů v oběhu (21 milionů)
U zlata nevíme, kdy a kolik ho bude vytěženo, z hlediska budoucnosti nevíme ani jeho maximální počet v oběhu.
U fiatu nevíme už vůbec nic, páni peněz pravděpodobně nikdy nepřestanou vytvářet nové peníze.
Spravedlivé peníze
Bitcoin na rozdíl od fiatu prakticky netrpí Cantillonovým efektem. Nové bitcoiny sice dostávají jako první těžaři, podobně jako u zlata, jejich množství je ale malé, předem známé a nikdo ho nemůže změnit. Trh ho tak dokáže dopředu započítat do ceny a nikdo nemůže vytvořit nové bitcoiny „z ničeho“ a utratit je dřív, než ceny zareagují.
Nové bitcoiny navíc těžaři samozřejmě nedostávají zadarmo, dostávají je za svoji vykonanou práci – za pálení elektřiny (proof-of-work).
Bitcoin jsou nejspravedlivější peníze – nové bitcoiny se dostávají do oběhu pravidelně a transparentně, nedostává je nějaká centrální moc, ale těžaři, kteří zařizují chod sítě.
Bitcoin a jeho dočasné nevýhody
Volatilita
Cena bitcoinů je tržní, tudíž je závislá na poptávce lidí. Problémem jsou krátkodobé výkyvy ceny (volatilita), které se mohou dít kvůli malé tržní kapitalizaci Bitcoinu.
Tržní kapitalizace Bitcoinu činila v době psaní článku (říjen 2021) "pouze" 850 miliard dolarů (850 000 000 000). Pro srovnání, tržní kapitalizace zlata byla přibližně 11 bilionů dolarů a všech akciových trhů světa přes 100 bilionů dolarů (100 000 000 000 000). Pro dobrou představu se doporučuji kouknout na companiesmarketcap.com.
Bitcoin má ještě malou tržní kapitalizaci, proto ještě mnoho věcí dokáže cenu bitcoinů zvyšovat nebo snižovat. Čím bude tržní kapitalizace Bitcoinu vyšší, tím bude jeho volatilita nižší.
Lindy efekt
Lindy efekt je teoretický jev, který předpokládá, že věci, které dlouho fungují, budou fungovat ještě stejně dlouho. Podle Lindy efektu můžeme předpokládat, že zlato, které funguje jako peníze tisíce let, bude ještě fungovat další tisíce let.
Bitcoin má ale ten problém, že je tu s námi oproti zlatu (v době psaní článku) jen 12 let, lidstvo si ho ještě tak neosahalo jako zlato. Tento problém se logicky zmenšuje každým rokem, čím déle bude Bitcoin fungovat, tím větší budou mít lidé v něj důvěru.
Bitcoin a jeho "problémy"
Ilegální činnost
Obzvlášť dříve byla Bitcoinu vytýkána jeho anonymita a s ní spojená ilegální činnost.
Taková kritika ale vychází spíše z neznalosti Bitcoinu z technického hlediska. Bitcoin totiž není anonymní, ale pseudonymní.
Všechny transakce jsou všem veřejně dostupné – nevíme sice, kdo posílá a přijímá bitcoiny, ale víme, odkud kam se posílají.
Bitcoin není moc vhodný pro zločince, nejvhodnější je stále hotovost. Potvrzují to i data, podle analytické společnosti Chainalysis tvoří nelegální transakce dlouhodobě méně než 1 % objemu všech transakcí s kryptoměnami, v roce 2024 to bylo 0,14 %. Většina z nich navíc neprobíhá v Bitcoinu, ale ve stablecoinech (zdroj: Chainalysis, 2025).
Ekologie
Ekologické nahlížení na Bitcoin je relativně novinkou, ovšem i zde narážíme spíše na neznalosti Bitcoinu, tentokrát jsou to neznalosti technické i ekonomické.
Těžaři čím dál více přechází na přebytečnou energii a energii z obnovitelných zdrojů, protože je levnější. Podle studie Univerzity v Cambridge z roku 2025 pochází už 52,4 % energie pro těžbu Bitcoinu z udržitelných zdrojů (42,6 % obnovitelné zdroje a 9,8 % jádro), zatímco v roce 2022 to bylo 37,6 %. Podíl uhlí za stejnou dobu klesl z 36,6 % na 8,9 % (zdroj: Cambridge Judge Business School, 2025).
Avšak, pro následující fakta můžeme klidně považovat jakoukoliv energii automaticky za neekologickou (i když to tak není) a já budu stále považovat Bitcoin za ekologičtější, než je jeho konkurence.
Narážíme na ekonomickou stránku věci – komu vůbec Bitcoin konkuruje? Nejen tito lidé si totiž mylně myslí, že Bitcoin konkuruje subjektům jako je PayPal, či Visa, kdyby to tak bylo, tak Bitcoin je opravdu více neekologický. Bitcoin ale nekonkuruje jenom nějakým platebním systémům, Bitcoin konkuruje centrálním a komerčním bankám, mincovnám, tiskárnám, zmíněným platebním systémům a teoreticky bezpečnostním složkám, které fiat vynucují.
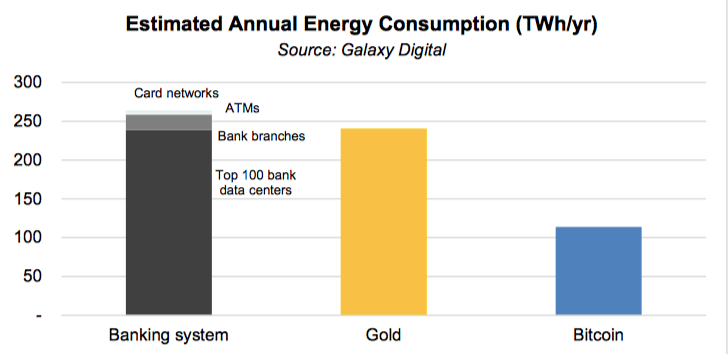
Bankovní systém spotřebovává podle odhadu z roku 2021 přibližně 2x více energie než Bitcoin (263,7 TWh oproti 113,9 TWh ročně). Zdroj: Galaxy Digital.
Bitcoin je ekologičtější než aktuální peněžní systém.
Druhá neznalost některých kritiků Bitcoinu je samotné těžení a jeho smysl. Většina ví, že těžaři těží nové bitcoiny, což je pravda (zatím), ale už nevědí, že těžaři hlavně potvrzují všechny transakce, aby byla síť bezpečná a neprobíhal tzv. double spending.
Při potvrzování transakcí každý těžař musí zároveň spalovat elektřinu, aby se mu nevyplatilo podvádět (koncept zmíněného proof-of-work). Bereme-li jakékoliv spalování elektřiny za neekologické, tak v takovém případě Bitcoin je a hlavně musí být neekologický.
Na závěr bych sdělil hlavní fakt všem ekologickým kritikům – spalování elektřiny není nijak závislé na počtu uživatelů, či počtu a velikosti transakcí, spalování elektřiny je závislé na počtu těžařů.
Objektivní hodnota
Častou výtkou je, že Bitcoin nemá žádnou objektivní (vnitřní) hodnotu. Nic jako objektivní hodnota ale neexistuje, hodnota je totiž subjektivní pojem.
Se subjektivní teorií hodnoty přišel v roce 1871 Carl Menger, zakladatel rakouské ekonomické školy (nezávisle na něm k podobným závěrům došli i William Stanley Jevons a Léon Walras). Na této teorii pak Mengerův žák Eugen von Böhm-Bawerk postavil svou kritiku Marxe (1896), která z mého pohledu vyvrátila marxismus v teoretické rovině, marxismus je totiž založen na pracovní teorii hodnoty.
To, že je subjektivní teorie hodnoty ta nejlepší, dobře ukazuje paradox hodnoty, který popsal už Adam Smith – voda je k životu nezbytná, a přesto je levná, diamanty k životu nepotřebujeme, a přesto jsou drahé. Paradox vyřešila až teorie mezního užitku, cenu neurčuje celková užitečnost věci, ale užitek, který lidem přinese její další jednotka.
Bitcoin tedy nepotřebuje žádnou „vnitřní“ hodnotu. Stejně jako zlato, nebo jakékoliv jiné zboží, má hodnotu proto, že ho lidé považují za užitečný, v jeho případě jako vzácné a nezabavitelné peníze nezávislé na třetí straně.
Závěr
Fiat peníze nejsou dobrovolné, nejsou ničím kryté a jejich kupní síla dlouhodobě klesá, z nových peněz navíc těží hlavně ti, kdo jsou k nim nejblíže. Historie amerického dolaru ukazuje, jak se peníze krok za krokem odpoutaly od zlata, až se z nich stal čistý fiat založený na dluhu.
Zlato je na tom jako peníze mnohem lépe, jeho slabinou je ale potřeba třetí strany, která ho skladuje a převádí, a právě díky tomu ho státy a centrální banky v minulosti dokázaly lidem sebrat.
Bitcoin si ze zlata bere to nejlepší – vzácnost a nezávislost na státu – a přidává k tomu absolutní vzácnost, předvídatelnou monetární politiku a fungování bez třetí strany. Jeho dočasné nevýhody, volatilita a krátká historie, se s každým dalším rokem jeho fungování zmenšují.